🎁 Noël : -15% avec le code NOEL15 | Livraison offerte

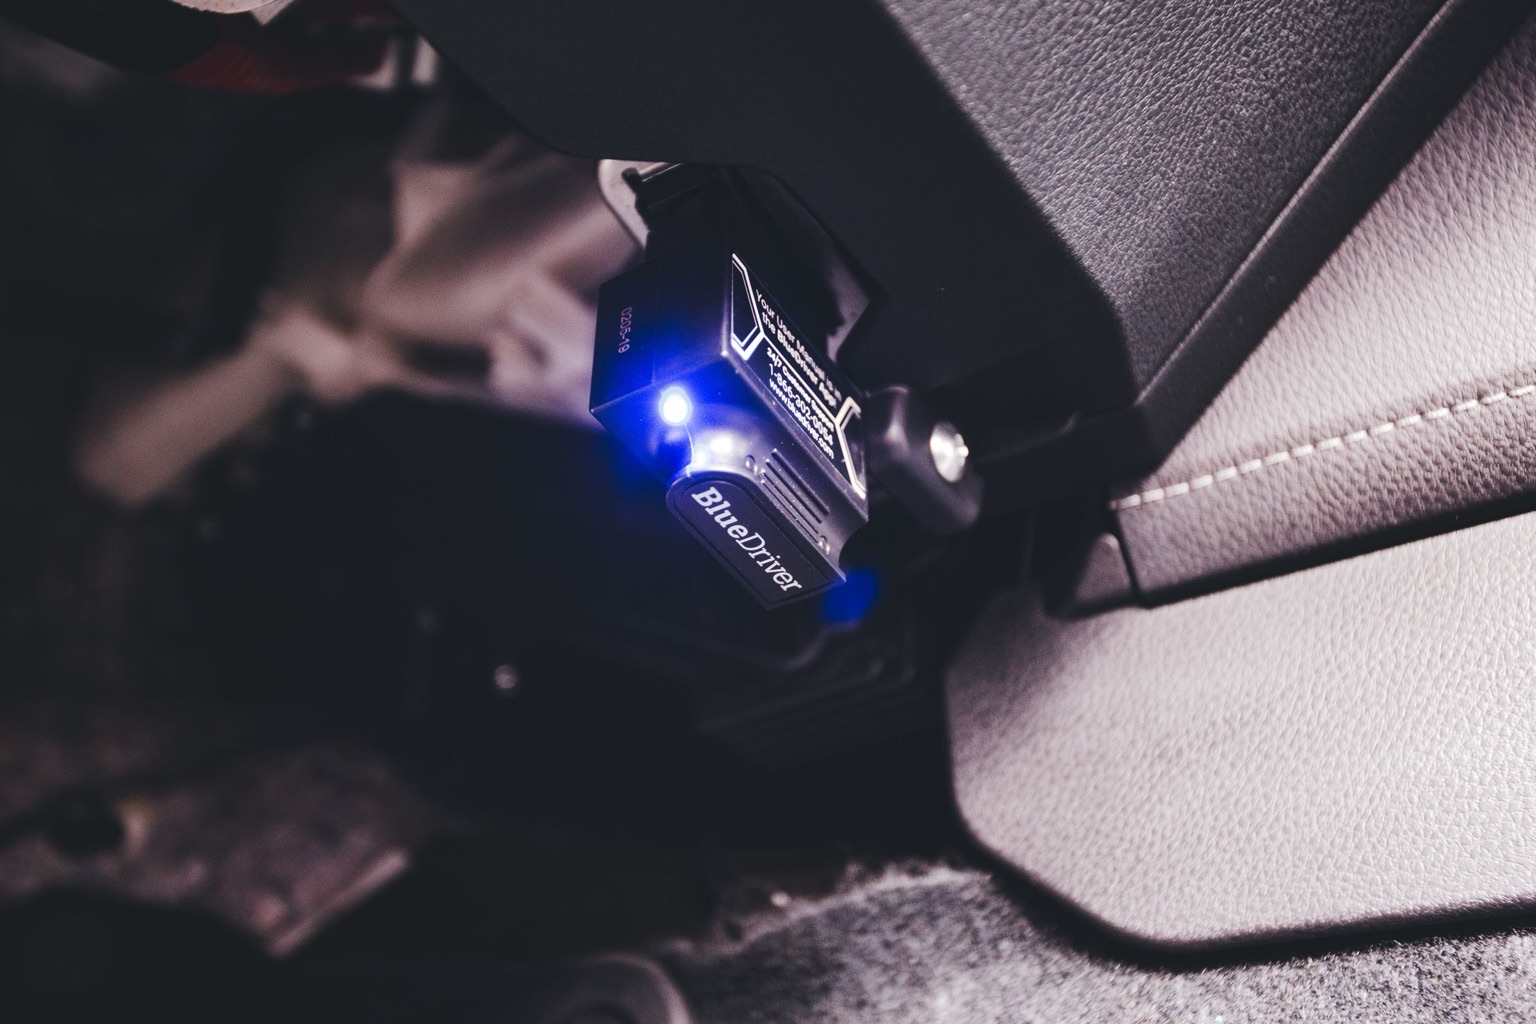
Un petit boîtier branché sous le volant, une application qui tourne en arrière-plan, et votre cotisation qui baisse si vous conduisez « en bon père de famille ». Sur le papier, l’assurance auto connectée a tout du deal gagnant. Sauf qu’au moment de signer, une question gratte : qu’est-ce que ce mouchard raconte exactement à mon assureur ?
J’ai épluché les conditions générales de plusieurs offres télématiques et les recommandations de la CNIL pour vous répondre sans langue de bois. Ce que le boîtier enregistre réellement est à la fois plus précis et plus limité que ce que l’on imagine. Et selon votre façon de rouler, ça peut jouer pour vous ou contre vous.

Sommaire
Un mouchard sous le volant, ou simplement votre téléphone
Avant de parler données, il faut savoir quel appareil on vous propose, car ils ne captent pas tous la même chose. Trois familles se partagent le marché français.
- Le boîtier OBD : il se branche sur la prise de diagnostic, présente sur toutes les voitures essence depuis 2001 et diesel depuis 2004. Il tire son courant du véhicule et peut lire certaines informations du moteur.
- Le boîtier collé au pare-brise : alimenté par pile ou par l’allume-cigare, il embarque un accéléromètre et communique souvent avec votre smartphone en Bluetooth.
- L’application seule : pas de matériel, c’est le GPS et les capteurs de votre téléphone qui font le travail. Plus simple à installer, mais elle suit le téléphone, pas la voiture.
- La voiture connectée d’origine : certains constructeurs proposent de partager directement les données du véhicule avec un assureur partenaire, sans rien ajouter.
Ce choix n’est pas anodin. Une application installée sur votre téléphone vous suit aussi quand vous êtes passager, ou dans le bus si la détection automatique est mal réglée. C’est d’ailleurs la carte que les assureurs aiment jouer pour assurer un premier permis à un tarif moins salé : le jeune conducteur accepte d’être observé, et l’assureur réduit l’incertitude.
Ce que le boîtier capte à chaque trajet
Une fois le contact mis, le dispositif se réveille et note tout ce qui peut décrire votre manière de conduire. Les données varient d’un contrat à l’autre, mais on retrouve presque toujours ce socle.
- La position GPS, relevée à intervalles réguliers, qui permet de reconstituer l’itinéraire et le type de route (ville, nationale, autoroute).
- La vitesse, comparée aux limitations grâce à une cartographie : ce n’est pas votre vitesse brute qui compte, mais l’écart avec le panneau.
- Les accélérations et freinages brusques, mesurés en force G par l’accéléromètre, ainsi que les virages pris trop sec.
- Les horaires : rouler entre 22 h et 6 h pèse souvent dans la note, parce que les statistiques d’accidents de nuit sont plus lourdes.
- Le kilométrage et la durée des trajets, y compris les longues sessions sans pause.
- Les manipulations du téléphone, pour les versions application : le gyroscope détecte quand l’appareil est pris en main pendant que la voiture roule.
Certains boîtiers détectent aussi les chocs. Au-delà d’un certain seuil, ils peuvent déclencher une alerte vers l’assistance, ce qui est franchement rassurant en cas de sortie de route sur une départementale déserte.
Ce qu’il ne voit pas, contrairement aux fantasmes
On entend tout et son contraire sur ces dispositifs. Pour remettre l’église au milieu du village, voici ce qu’un boîtier télématique classique ne sait pas faire.
- Il n’enregistre ni le son ni l’image de l’habitacle : pas de micro, pas de caméra, vos conversations restent les vôtres.
- Il ne sait pas qui tient le volant. Un boîtier OBD mesure la voiture, pas le conducteur. Seule l’application rattache les trajets à la personne qui porte le téléphone.
- Il ne mesure ni votre taux d’alcoolémie ni votre fatigue au sens médical, même si une conduite nocturne très longue peut être pénalisée.
- Il ne transmet pas, en principe, votre position en direct à un conseiller qui vous suivrait sur une carte : les données sont traitées par lots et transformées en indicateurs.
Ce dernier point mérite une nuance. La donnée brute existe bien quelque part, chez l’assureur ou chez son prestataire technique. Ce qui compte, c’est la durée pendant laquelle elle est gardée et qui peut y accéder, d’où l’intérêt de lire la notice d’information avant de brancher quoi que ce soit.

Du coup de frein à la note de conduite : la cuisine de l’assureur
Votre assureur ne regarde pas vos trajets un par un. Un algorithme transforme les mesures en score, souvent sur 100, puis ce score se traduit en réduction sur la prime suivante. Un freinage d’urgence isolé pour éviter un chat ne vous coûtera rien. Dix freinages brusques par semaine, en revanche, dessinent le profil d’un conducteur qui colle au pare-chocs de devant.
La plupart des offres françaises fonctionnent en remise : bien conduire fait baisser la facture, mal conduire vous ramène au tarif de base. Les réductions affichées grimpent parfois jusqu’à 30 ou 50 % sur les plaquettes commerciales, mais la moyenne réelle est nettement plus modeste. Si votre priorité est surtout de rouler peu, une formule payée au kilomètre sera parfois plus lisible qu’un score de comportement, puisque seule la distance compte.
Un détail que peu de gens vérifient : certains contrats prévoient qu’une note restée très basse plusieurs mois peut mettre fin à l’avantage, voire au contrat télématique lui-même. Cherchez la clause, elle n’est jamais en gros caractères.
Au quotidien, le plus utile reste l’application : après chaque trajet, elle affiche les freinages relevés et les passages au-dessus de la limitation. De quoi corriger le tir avant que la note ne s’effondre.

Accident ou litige : vos trajets peuvent-ils se retourner contre vous ?
C’est la vraie question, celle que l’on se pose le jour où la tôle se froisse. Les données télématiques permettent de reconstituer les secondes qui précèdent un choc : vitesse, freinage, heure exacte. Elles peuvent donc vous donner raison si l’autre conducteur affirme que vous rouliez trop vite alors que le boîtier prouve le contraire.
L’inverse est aussi vrai. Si le contrat autorise l’assureur à utiliser ces informations pour établir les circonstances d’un sinistre, un excès de vitesse enregistré au moment de l’impact pèsera dans la discussion. Et une application qui montre que votre téléphone était à l’autre bout de la ville pendant que « vous » conduisiez soulèvera forcément des questions sur le conducteur réel.
Vos données vous appartiennent toujours, à condition de le rappeler
La géolocalisation d’un véhicule est une donnée personnelle au sens du RGPD. L’assureur doit donc vous dire précisément ce qu’il collecte, pourquoi, combien de temps il le garde et avec qui il le partage. La CNIL a publié un référentiel dédié aux véhicules connectés qui pousse les acteurs à ne garder que le strict nécessaire.
Concrètement, vous pouvez demander l’accès à tout ce qui a été enregistré sur vous, en faire corriger une partie ou retirer votre consentement, avec pour conséquence probable la fin de la formule connectée. Avant de signer, je vous conseille de poser ces questions par écrit, parce qu’une réponse floue en dit long. Ce réflexe vous évitera aussi de tomber dans les pièges qui alourdissent la cotisation, comme accepter une option sans savoir ce qu’elle déclenche.
- Quelles données exactes sont collectées, et la position GPS est-elle conservée telle quelle ou seulement transformée en score ?
- Combien de temps les trajets bruts sont-ils gardés après la fin du contrat ?
- Les données peuvent-elles servir à refuser ou réduire une indemnisation après un sinistre ?
- Une mauvaise note peut-elle augmenter la prime, ou seulement supprimer la remise ?
- Que se passe-t-il si le boîtier tombe en panne ou si je le débranche quelques jours ?
Le boîtier récompense une conduite, pas un conducteur
Au fond, l’assurance auto connectée est un pari sur vous-même. Si vous roulez de jour, sans coups de volant nerveux et avec le téléphone rangé, le boîtier ne fera que confirmer ce que vous savez déjà, et votre portefeuille dira merci. Si vous enchaînez les trajets de nuit pour le travail ou si vous avez le pied lourd, il risque surtout de vous mettre le nez dans vos habitudes.
Mon conseil : lisez la notice d’information comme un contrat de location, ligne par ligne, et testez la formule sur une année avant de juger. Vous saurez alors exactement ce que votre boîtier enregistre, et si ce petit espion sous le volant mérite vraiment sa place.