🎁 Noël : -15% avec le code NOEL15 | Livraison offerte

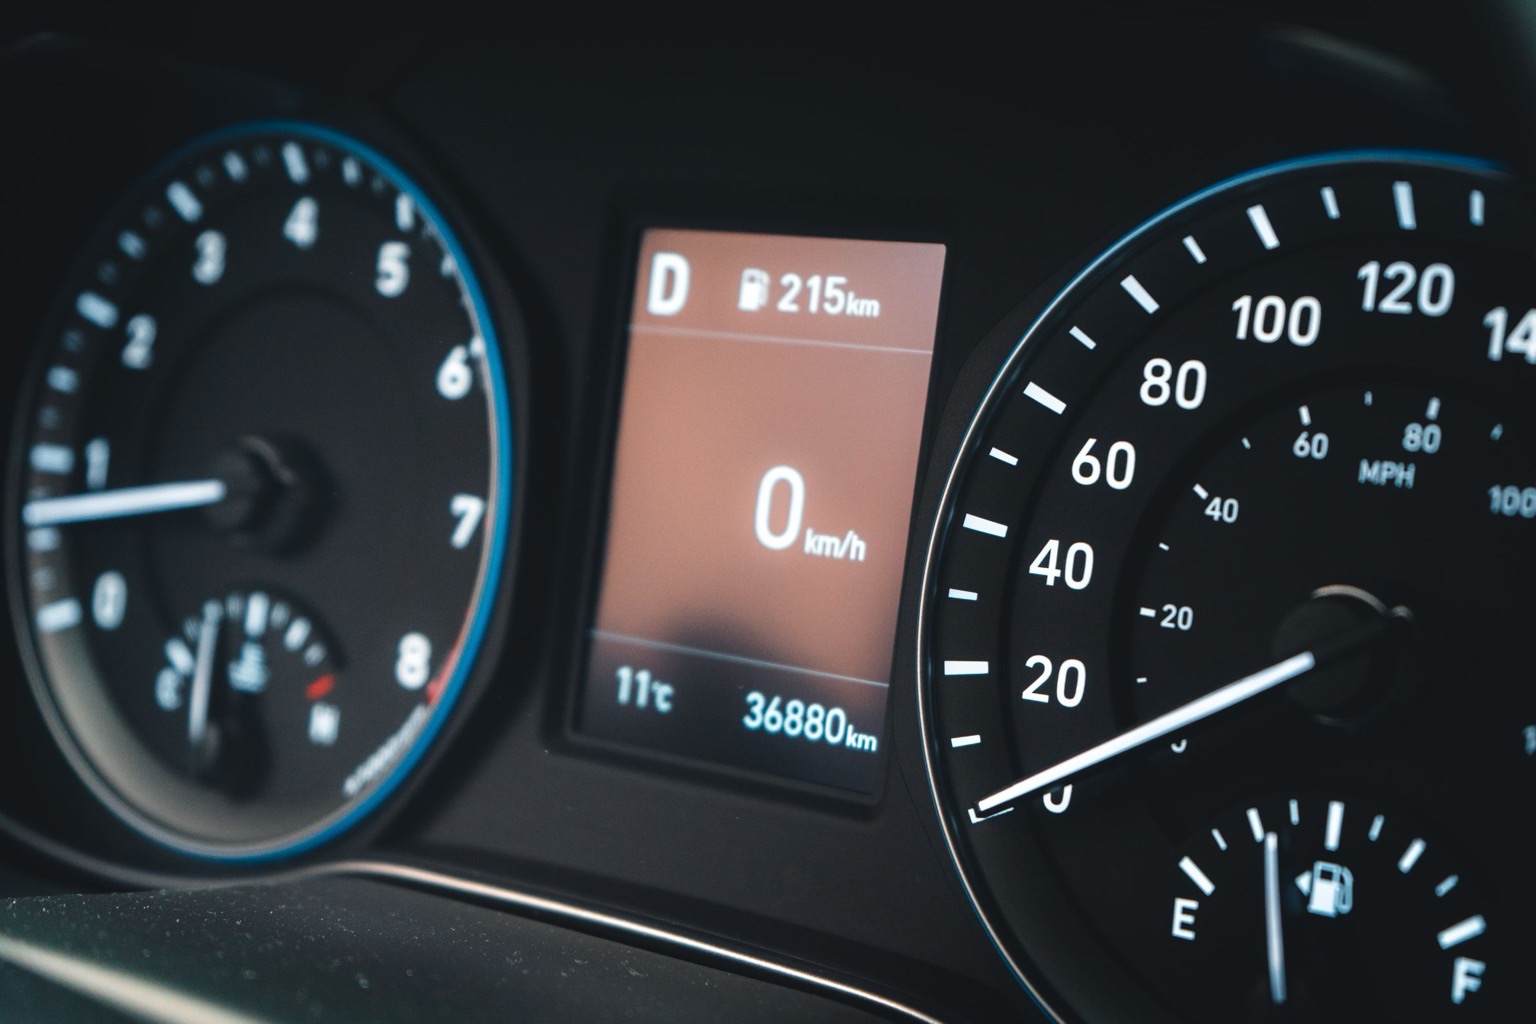
Votre voiture passe plus de temps garée sous vos fenêtres que sur la route, et pourtant votre prime d’assurance, elle, ne prend jamais de vacances. L’assurance auto au kilomètre promet de régler ce petit scandale du quotidien : vous payez selon ce que vous roulez réellement. Sur le papier, c’est imparable. Dans la vraie vie, la formule n’est avantageuse que dans des cas bien précis.
Pour faire court : elle devient intéressante sous la barre des 7 000 à 8 000 km par an, à condition que votre kilométrage soit stable et prévisible. Au-delà, ou si vos trajets changent beaucoup d’une année à l’autre, un contrat classique reste souvent moins cher et plus serein. J’ai refait le calcul pour ma propre voiture le jour où mes trajets domicile-travail ont fondu de moitié, et je vous livre la méthode, chiffres compris.

Sommaire
Forfait ou compteur réel : deux mécaniques sous la même étiquette
Derrière l’expression « assurance au kilomètre », les assureurs rangent en réalité deux façons de facturer qui n’ont pas grand-chose à voir. Les confondre, c’est le meilleur moyen de signer pour la mauvaise.
- Le forfait kilométrique : vous choisissez une tranche annuelle (par exemple 4 000, 6 000 ou 8 000 km) et vous payez la prime fixe qui lui correspond. Le contrôle se fait le plus souvent par une photo du compteur envoyée au début et à la fin de l’année.
- Le paiement au kilomètre réel, le fameux « pay as you drive » : une part fixe chaque mois, puis un prix pour chaque kilomètre effectivement parcouru, relevé par un boîtier, une application ou des photos régulières du compteur.
- Les formules hybrides : un petit forfait de base, puis une facturation des kilomètres au-delà, ce qui lisse un peu les mauvaises surprises.
Le forfait rassure parce que le prix est connu d’avance. Le paiement au réel colle davantage à votre usage, mais votre facture bouge d’un mois à l’autre. Pour un budget serré, ce détail compte plus qu’on ne le croit. Et si votre voiture ne sort presque jamais, gardez en tête que le kilomètre n’est qu’une piste parmi les autres options quand on roule peu, de l’assurance temporaire aux garanties allégées.
Le seuil à partir duquel la formule paie vraiment
La question qui fâche est simple : à partir de combien de kilomètres l’économie disparaît-elle ? Il n’existe pas de chiffre universel, parce que tout dépend de votre profil, de votre véhicule et de votre code postal. Le raisonnement, lui, ne change jamais.
Prenons un exemple volontairement simple, avec des chiffres arrondis pour la démonstration. Votre contrat classique tous risques vous coûte 720 € par an. L’offre au kilomètre propose une part fixe de 30 € par mois, soit 360 € par an, plus 6 centimes par kilomètre parcouru.
- à 3 000 km par an : 360 + 180 = 540 €, soit 180 € d’économie ;
- à 5 000 km par an : 360 + 300 = 660 €, vous gagnez encore 60 € ;
- à 6 000 km par an : 360 + 360 = 720 €, c’est le point mort ;
- à 9 000 km par an : 360 + 540 = 900 €, la formule vous coûte 180 € de plus.
Dans cet exemple, le point mort tombe à 6 000 km. Retenez surtout la logique : divisez l’écart entre votre prime classique et la part fixe annuelle par le prix du kilomètre, et vous obtenez votre propre seuil. Si votre kilométrage habituel se situe nettement en dessous, vous tenez une vraie piste. S’il flirte avec ce seuil, l’économie risque de s’évaporer à la première escapade imprévue.

Les conducteurs qui y gagnent franchement
Le point commun des grands gagnants n’est pas seulement un petit chiffre au compteur. C’est la régularité. Un conducteur qui fait 5 000 km chaque année, à 200 km près, sait exactement ce qu’il va payer et peut choisir sa tranche les yeux fermés. Celui qui fait 3 000 km une année et 9 000 la suivante joue à pile ou face avec son budget.
Voici les profils pour lesquels l’assurance au kilomètre tombe presque toujours juste, à condition d’être honnête avec soi-même sur ses habitudes :
- Le télétravailleur qui ne prend plus sa voiture que deux ou trois fois par semaine, sur des trajets courts et répétitifs.
- Le jeune retraité citadin qui fait ses courses à pied et sort la voiture pour les visites familiales du week-end.
- L’habitant d’un centre-ville bien desservi par les transports, qui garde sa voiture pour les sorties hors agglomération.
- Le propriétaire d’un deuxième véhicule qui sert de dépannage quand la voiture principale est déjà prise.
Ce dernier cas mérite qu’on s’y arrête, car la formule au kilomètre n’est pas la seule réponse. Avant de trancher, regardez aussi comment assurer une voiture secondaire avec les contrats pensés pour un usage occasionnel : parfois, une remise multi-véhicules chez votre assureur actuel fait mieux qu’une offre au kilomètre souscrite ailleurs.

Quand mieux vaut garder un contrat classique
À l’inverse, certains signes devraient vous faire réfléchir à deux fois, même si votre compteur affiche un petit chiffre cette année :
- vous partez en vacances en voiture chaque été, avec 1 500 ou 2 000 km avalés d’un coup ;
- votre situation professionnelle peut bouger (nouveau poste, déménagement, mission en région) et votre kilométrage avec elle ;
- plusieurs conducteurs se partagent la voiture, chacun avec ses propres habitudes ;
- vous roulez déjà autour de 8 000 km et comptez sur la formule pour grappiller quelques euros.
Dans ces situations, l’économie annoncée repose sur un pari. Et un pari perdu se paie au prix fort.
Dépasser son forfait : ce que coûte une mauvaise estimation
C’est la ligne du contrat que presque personne ne lit avant de signer. Que se passe-t-il si vous dépassez la tranche choisie ? Les réponses varient d’un assureur à l’autre, d’où l’intérêt de poser la question noir sur blanc avant de souscrire. C’est typiquement le genre de clause qu’on repère vite quand on sait lire un devis d’assurance sans se contenter du prix en gros caractères.
Dans la plupart des contrats, les kilomètres en trop sont facturés en fin d’année, souvent à un tarif plus élevé que celui de la tranche. Certains assureurs permettent de racheter des kilomètres en cours de route, à un prix fixé d’avance. D’autres prévoient une franchise majorée si un sinistre survient alors que vous avez largement dépassé votre forfait. Rien d’illégal là-dedans, mais l’addition peut piquer.
Un conseil de bon sens : ne trichez jamais sur le relevé du compteur. Une fausse déclaration peut entraîner la nullité du contrat si elle est intentionnelle, ou une indemnisation réduite dans le cas contraire (articles L113-8 et L113-9 du Code des assurances). Pour quelques dizaines d’euros, le jeu n’en vaut pas la chandelle.
Ma méthode en quatre étapes avant de signer
- Relevez votre compteur pendant trois mois, photo à l’appui le premier de chaque mois. Multipliez par quatre, puis ajoutez les trajets exceptionnels de l’année (vacances, mariages, déménagement d’un proche).
- Ajoutez une marge de 15 à 20 % pour les imprévus. Une tranche choisie trop juste mange vite la moitié de l’économie.
- Calculez votre point mort avec la formule vue plus haut, à partir de devis réels et non des tarifs d’appel affichés en publicité.
- Comparez à garanties égales : un contrat au kilomètre au tiers face à un tous risques classique, ce n’est pas une comparaison, c’est un mirage.
Ce dernier point est celui qui piège le plus de monde. Franchises, plafonds, assistance, véhicule de remplacement : passer chaque garantie en revue vous évite de croire à une économie qui n’existe que parce que la protection a fondu.
Votre compteur a déjà la réponse
L’assurance auto au kilomètre n’a rien d’une arnaque, mais elle n’a rien d’un bon plan universel non plus. C’est un outil taillé pour les conducteurs qui roulent peu et, surtout, qui roulent de façon prévisible. Si vos relevés vous placent bien sous votre point mort, avec une marge confortable, foncez : l’économie sera réelle, année après année.
Si vous hésitez encore, c’est souvent le signe que votre kilométrage varie trop pour ce type de contrat. Mieux vaut alors un contrat classique bien négocié qu’une formule au kilomètre qui vous fait lorgner sur le compteur avec angoisse à chaque départ en week-end. Votre voiture doit rester une liberté, pas un calcul permanent.