🎁 Noël : -15% avec le code NOEL15 | Livraison offerte

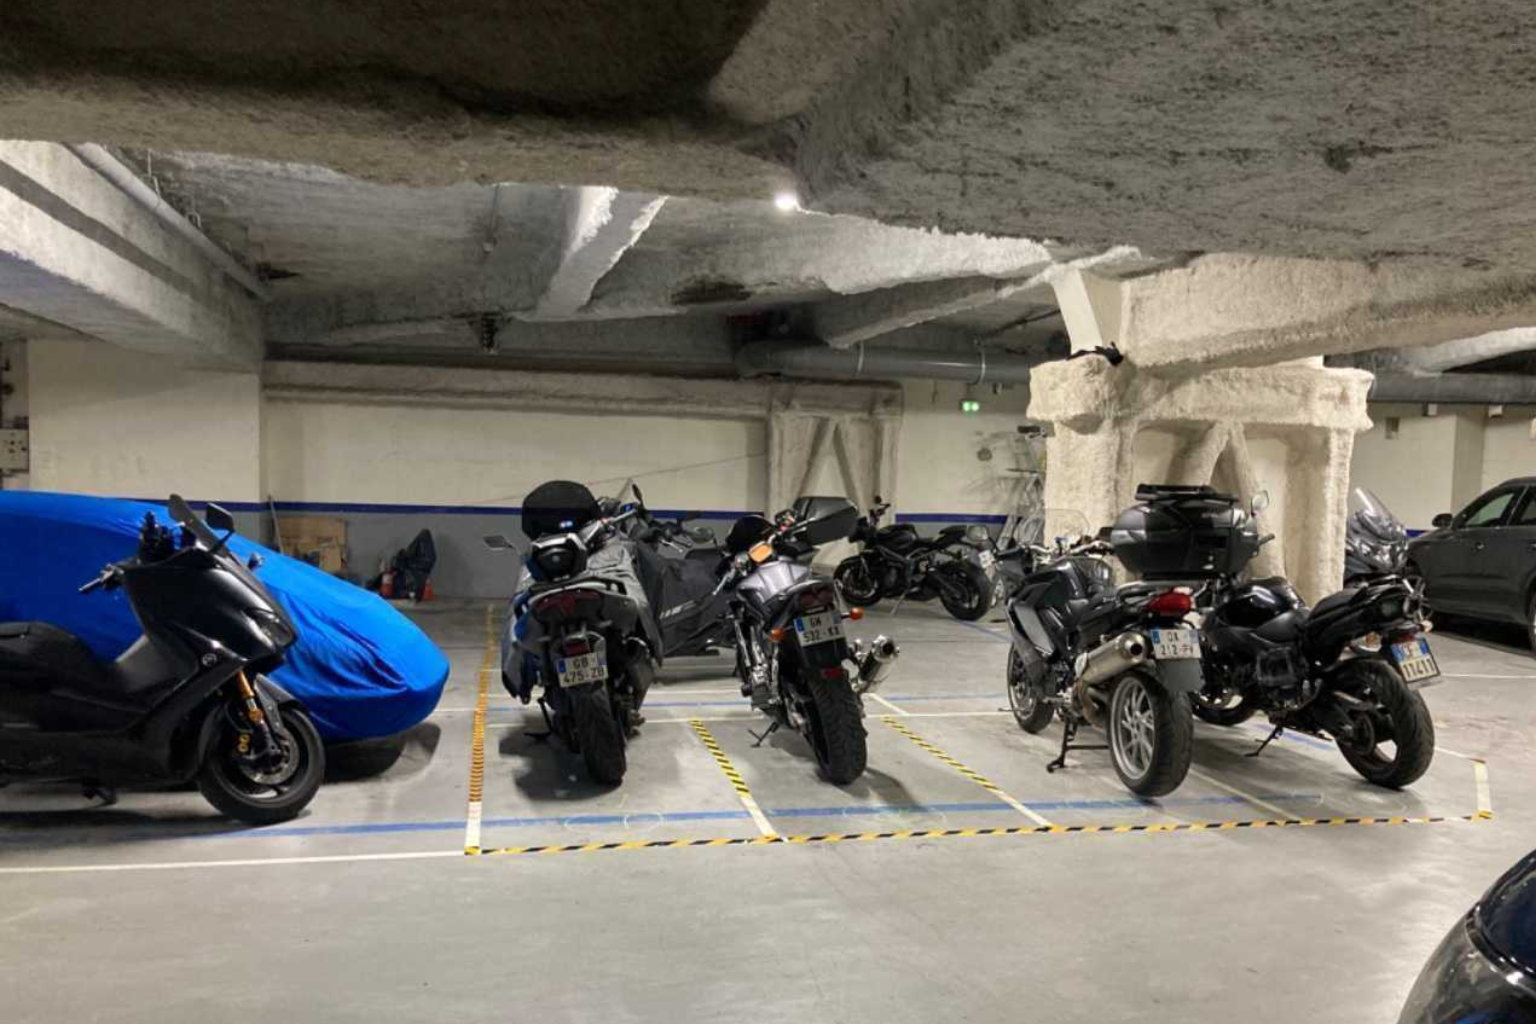
Vous rentrez enfin chez vous après une longue journée. Vous descendez votre moto au parking souterrain de la résidence, vous l’accrochez à l’arceau, ou pas, et vous remontez. Mission accomplie. Sauf que dans votre tête, une petite voix vous dit qu’il se passe des choses pas forcément reluisantes dans ces parkings la nuit. Et cette petite voix, elle n’a pas tort.
Le sous-sol collectif, c’est une situation à part entière. Ni la rue, ni le garage privé. Un entre-deux trompeur, parce qu’il donne une fausse impression de sécurité. On imagine que les barrières, les digicodes et les caméras font le travail. Sauf que les assureurs, eux, voient les choses différemment. Et leurs statistiques sont là pour le rappeler.
Cet article a été rédigé pour vous aider à comprendre ce que couvre vraiment votre contrat dans un parking souterrain partagé, et surtout, ce qu’il ne couvre pas si vous n’avez pas pris les bonnes précautions.
Sommaire
Ce que les assureurs pensent vraiment d’un parking souterrain collectif
Commençons par lever une idée reçue : un parking sous-sol collectif n’est pas considéré comme un lieu sécurisé par défaut. Aux yeux de votre assureur, il s’apparente davantage à un parking semi-ouvert qu’à un garage privé fermé à clé.
Pourquoi ? Parce que l’accès est partagé entre plusieurs dizaines, voire centaines de résidents. Et qui dit accès partagé dit surface d’exposition multipliée. Les codes d’entrée changent rarement, des prestataires extérieurs (livraison, déménagement, plombiers) entrent et sortent régulièrement, et la surveillance humaine est généralement absente la nuit.
Résultat : les vols de deux-roues dans les parkings collectifs représentent une part non négligeable des sinistres déclarés. Et paradoxalement, certaines clauses contractuelles standard, rédigées pour un garage individuel, ne s’appliquent pas de la même façon à un espace partagé.
Autant le savoir avant de découvrir la mauvaise surprise au moment de déclarer un sinistre.
Les garanties indispensables à vérifier dans votre contrat
La garantie vol : le nerf de la guerre
C’est la première ligne de défense, et la plus scrutée par les assureurs en cas de déclaration. Une garantie vol pour parking souterrain doit impérativement couvrir :
- Le vol total du véhicule, avec ou sans effraction de la zone
- La tentative de vol avec dégradations (serrures forcées, carénages arrachés, fils coupés)
- Le vol des équipements fixés à la moto (top-case, bagagerie, GPS intégré)
- Les dommages causés lors d’un enlèvement par camionnette, y compris si aucun antivol n’a été sectionné
Attention à une subtilité importante : certains contrats exigent la preuve d’une effraction pour déclencher la garantie vol. Or, dans un parking souterrain collectif accessible avec badge, les voleurs n’ont souvent pas besoin de forcer quoi que ce soit. Ils entrent tranquillement, s’attaquent à votre moto, et repartent. Lisez les petites lignes de votre contrat sur ce point précis.
La garantie dommages tous accidents, même à l’arrêt
Dans un sous-sol partagé, votre moto peut prendre des coups sans que vous soyez là pour le voir. Un automobiliste qui manœuvre trop court, une portière ouverte avec élan, un autre deux-roues qui se couche et entraîne le vôtre dans sa chute : les dégâts à l’arrêt sont fréquents dans les espaces confinés.
La garantie dommages tous accidents prend en charge ces situations, qu’un tiers soit identifié ou non. Et dans un parking souterrain, le tiers non identifié est la règle, pas l’exception. Personne ne laisse son nom sur un billet sous votre selle après vous avoir rayé le carénage.
La garantie incendie
Un feu de poubelle, un court-circuit sur une voiture voisine, un départ de flamme sur un scooter électrique : les incendies en parking souterrain se propagent vite, très vite. La structure fermée retient la chaleur et les fumées, et une moto peut être totalement détruite avant même l’arrivée des secours.
Vérifiez que votre contrat couvre l’incendie quelle qu’en soit l’origine, y compris si le sinistre est parti d’un autre véhicule. Certains assureurs excluent les incendies dits « d’origine extérieure » dans les contrats au tiers, ce qui serait particulièrement fâcheux dans cette configuration.
L’assistance 0 km
On pense souvent à l’assistance pour les pannes en route. Mais une moto qui refuse de démarrer au fond d’un parking souterrain à 7h du matin, c’est une situation qui ne concerne pas votre trajet, c’est votre domicile.
L’assistance 0 km intervient dès votre lieu de stationnement habituel, qu’il s’agisse de votre adresse ou d’un parking collectif déclaré. Sans cette option, vous n’êtes couvert qu’à partir d’un certain nombre de kilomètres de chez vous, et votre problème de démarrage devient entièrement votre affaire.
Les clauses contractuelles à surveiller de près
Les parkings souterrains collectifs font partie de ces situations qui tombent dans des angles morts contractuels. Voici les points précis à vérifier avant de signer, ou à relire si vous avez déjà un contrat en cours.
- La définition de « lieu de stationnement habituel » : votre parking doit être déclaré à l’assureur. Si vous avez déménagé ou changé de parking sans le signaler, vous pourriez vous retrouver sans couverture.
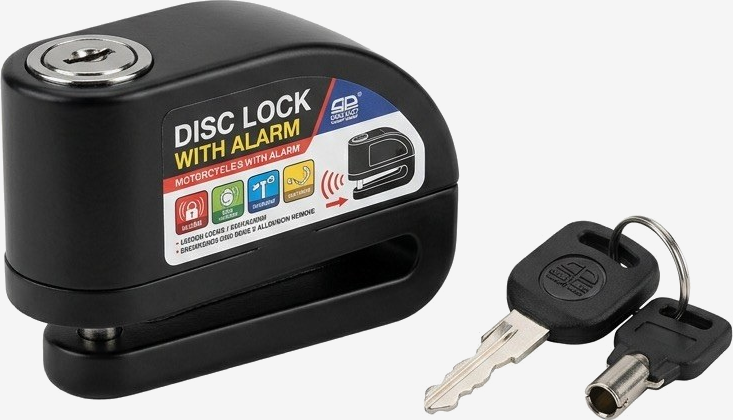
- Les obligations d’antivol : la plupart des contrats exigent l’utilisation d’un antivol homologué pour que la garantie vol s’applique. Dans un parking souterrain, certains motards baissent la garde car ils pensent être « protégés ». C’est une erreur qui peut coûter cher. Pour bien choisir votre équipement de sécurité, retrouvez notre guide sur l’antivol moto homologué SRA.
- La notion de « parking surveillé » : un parking avec caméra n’est pas forcément considéré comme « gardé » par votre assureur. Vérifiez si la surveillance humaine est une condition de votre garantie vol.
- Le plafond d’indemnisation : en cas de destruction totale, le remboursement est basé sur la valeur vénale, c’est-à-dire la valeur du marché au jour du sinistre, souvent bien inférieure à ce que vous avez payé.
Les options qui font vraiment la différence
La garantie valeur à neuf ou valeur convenue
Si votre moto a moins de deux ans, la garantie valeur à neuf vous rembourse sur la base du prix d’achat neuf, et non sur la cote Argus. C’est une différence qui peut atteindre plusieurs milliers d’euros selon le modèle. Pour une moto stationnée en sous-sol collectif, donc avec un risque de vol ou d’incendie non négligeable, cette option mérite sérieusement d’être envisagée.
Au-delà de deux ans, la valeur convenue peut prendre le relais : vous et l’assureur fixez ensemble une valeur de référence à la souscription, figée pour la durée du contrat. Finis les mauvaises surprises à l’expertise.
La garantie équipement du motard
Si vous avez l’habitude de laisser votre casque dans votre top-case ou vos gants dans votre sacoche, sachez que ces équipements ne sont pas automatiquement couverts par votre contrat de base. Une garantie équipement dédiée prend en charge leur vol ou destruction, généralement jusqu’à un plafond de 1 500 à 2 000 euros. À noter : les équipements de qualité représentent souvent autant que la prime annuelle elle-même.
La protection juridique
Votre moto est endommagée dans le parking par un véhicule non identifié ? Un voisin de place nie avoir causé les dégâts ? Une protection juridique intégrée vous permet d’être accompagné dans les démarches, voire en cas de litige avec la copropriété ou le gestionnaire du parking. Rare, mais utile dans des situations où la preuve est difficile à apporter.
Ce que vous devez faire pour être réellement couvert
Avoir les bonnes garanties ne suffit pas si vous n’en respectez pas les conditions. Voici les réflexes concrets à adopter pour que votre assurance joue vraiment son rôle :
- Déclarez votre parking à votre assureur en précisant qu’il s’agit d’un sous-sol collectif, et non d’un garage individuel
- Utilisez systématiquement un antivol homologué SRA, même en sous-sol, un U ou une chaîne attachée à un point fixe, idéalement
- Photographiez régulièrement votre moto (état général, équipements), ces images sont précieuses en cas de sinistre
- Conservez les factures d’achat de la moto et des accessoires dans un endroit distinct du véhicule
- Déclarez tout sinistre dans les délais contractuels (généralement 2 à 5 jours ouvrés selon la nature du sinistre)
Comparer les offres, une étape qu’on a tous tendance à zapper
Trop de motards souscrivent leur assurance une bonne fois pour toutes et oublient d’y repenser. Or, les tarifs et les garanties varient énormément d’une compagnie à l’autre, encore plus pour des situations spécifiques comme le parking collectif. Des écarts de 30 à 50% sont courants sur des profils pourtant similaires.
Si vous garez votre moto en sous-sol tous les jours, votre contrat doit refléter cette réalité. Certains assureurs considèrent ce type de stationnement comme favorable (pas d’exposition directe aux intempéries, pas de risque de chute liée au vent), d’autres l’assimilent à un parking public et appliquent une surprime.
Pour identifier les leviers qui peuvent faire baisser votre prime sans sacrifier vos garanties, notre article sur comment réduire sa prime d’assurance moto vous donnera des pistes concrètes et légales.
Et si vous souhaitez comparer avec les contraintes spécifiques au stationnement en extérieur, notre guide sur l’assurance moto stationnement extérieur vous permettra d’avoir une vision complète selon votre situation réelle.
Ce que retenir en quelques lignes
Un parking souterrain collectif n’est pas un havre de paix pour votre moto, c’est un espace partagé avec ses propres risques. Votre assurance doit en tenir compte.
Les garanties prioritaires à vérifier ou souscrire sont les suivantes :
- La garantie vol couvrant les situations sans effraction apparente
- La garantie dommages tous accidents, y compris par tiers non identifié
- La garantie incendie, quelle qu’en soit l’origine
- L’assistance 0 km pour les pannes sur place
- La garantie valeur à neuf pour les motos récentes
Ce n’est pas une question de pessimisme, c’est une question de cohérence entre le risque réel et la protection souscrite. Prendre le temps de relire son contrat ou de comparer les offres disponibles, c’est investir quelques heures pour éviter des années de regret.
Votre moto mérite mieux qu’une couverture approximative. Et vous méritez de remonter l’escalier du parking le matin l’esprit libre, pas en vous demandant si elle est encore là.