🎁 Noël : -15% avec le code NOEL15 | Livraison offerte

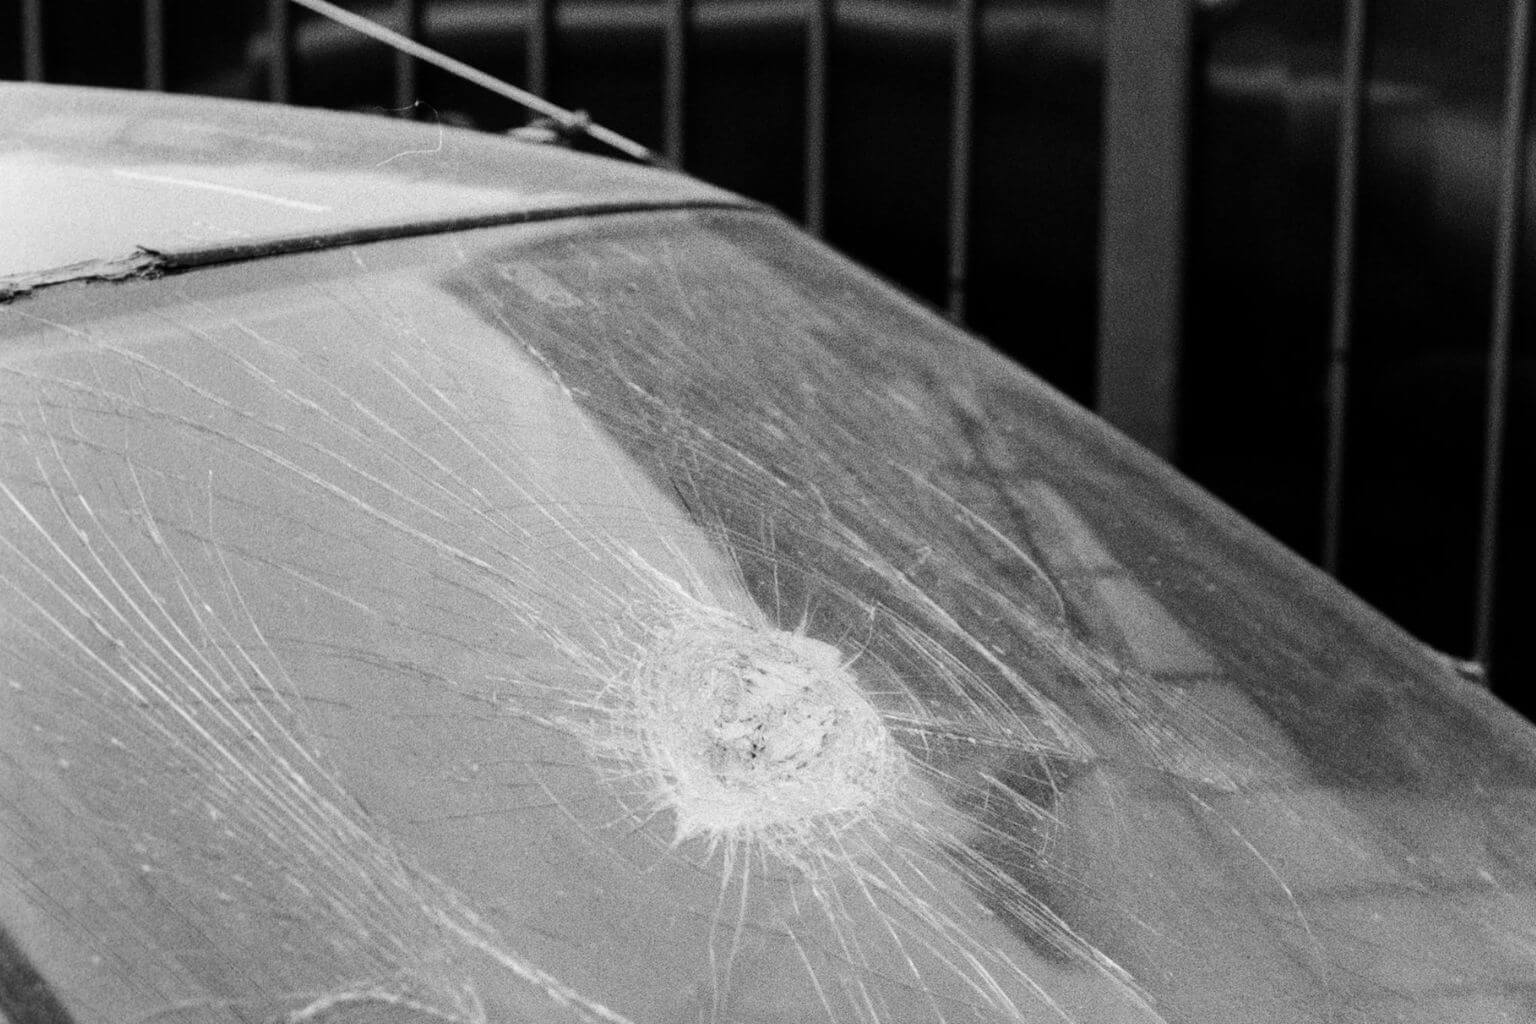
Vous roulez tranquillement sur la départementale quand soudain, cet éclat caractéristique vous fait sursauter. Un petit caillou vient de percuter votre pare-brise. Vous scrutez le vitrage, et là, vous l’apercevez : un impact, minuscule certes, mais bien présent. Pas de fissure en vue, juste un petit éclat qui brille au soleil. La question qui vous taraude immédiatement l’esprit : dois-je vraiment m’embêter à déclarer ce petit impact à mon assurance ?
Cette interrogation vous trotte dans la tête, et vous n’êtes pas le seul. Chaque année, environ trois millions de bris de glace surviennent en France. Face à un simple impact sans fissure, beaucoup d’automobilistes hésitent entre faire la déclaration et laisser couler, se disant que c’est trois fois rien. Pourtant, cette petite trace sur votre pare-brise pourrait bien vous jouer des tours si vous la négligez.

Sommaire
Pourquoi un simple impact mérite toute votre attention
Commençons par tordre le cou à une idée reçue : un impact sans fissure n’est jamais anodin. Même s’il semble insignifiant, ce petit éclat constitue un point de fragilité dans votre pare-brise. Les vibrations de la route, les variations de température entre le jour et la nuit, ou même un simple passage dans un nid-de-poule peuvent transformer ce minuscule défaut en véritable fissure qui traverse tout le vitrage.
La réalité physique est implacable : le verre de votre pare-brise est maintenu sous tension. Une fois que l’intégrité de la structure est compromise, même légèrement, le risque de propagation existe constamment. Vous pourriez vous réveiller un matin avec une longue fissure qui n’était pas là la veille, simplement à cause du gel nocturne.
Mais ce n’est pas tout. Un impact affaiblit considérablement la résistance mécanique de votre pare-brise. En cas de choc ou d’accident, ce vitrage fragilisé pourrait ne pas jouer correctement son rôle de protection pour vous et vos passagers. La sécurité routière n’est donc pas qu’une question de paperasse administrative.
Ce que dit vraiment le cadre légal français
Parlons maintenant du nerf de la guerre : vos obligations légales. Selon l’article L113-2 du Code des assurances, vous disposez d’un délai minimal de cinq jours ouvrés pour déclarer tout sinistre susceptible d’entraîner la garantie de votre assureur. Ce délai légal s’applique dès que vous découvrez l’impact, pas à partir du moment où il devient une fissure.
Autrement dit, même pour un tout petit impact sans fissure apparente, la loi française vous demande d’informer votre compagnie d’assurance dans ces fameux cinq jours ouvrés. Un impact découvert un lundi doit idéalement être déclaré avant le samedi soir de la même semaine. Ce n’est pas une recommandation, c’est une obligation contractuelle inscrite dans le marbre législatif.
Que se passe-t-il si vous ratez ce délai ? Votre assureur pourrait théoriquement vous opposer une déchéance de garantie. Dans les faits, l’assureur doit prouver que votre retard lui a causé un préjudice pour refuser la prise en charge. Mais franchement, pourquoi prendre ce risque quand la déclaration peut se faire en quelques clics depuis votre smartphone ?
La garantie bris de glace constitue une protection facultative dans les contrats au tiers, mais elle est généralement incluse dans les formules intermédiaires ou tous risques. Vérifiez bien votre contrat pour savoir où vous en êtes.

La déclaration : un geste plus simple qu’on ne le pense
Oublions l’image d’Épinal du courrier recommandé avec accusé de réception qui traîne des jours dans les tiroirs. Aujourd’hui, déclarer un impact de pare-brise relève davantage de la formalité express que du parcours du combattant.
La plupart des compagnies d’assurance proposent désormais plusieurs canaux de déclaration ultrarapides :
- Votre espace client en ligne : connectez-vous, cliquez sur « déclarer un sinistre », remplissez le formulaire avec les informations de base (date, circonstances, localisation). En cinq minutes, c’est bouclé.
- L’application mobile : encore plus rapide. Certaines applications permettent même de prendre une photo de l’impact directement depuis l’interface. Pratique pour documenter l’étendue initiale du dommage.
- Le téléphone : un conseiller prend votre déclaration par téléphone et vous envoie un récapitulatif par mail ou SMS. Simple comme bonjour.
- Le mail : si votre assureur l’accepte, un simple courriel récapitulant les faits peut suffire. Gardez bien une copie pour vos archives.
Vous n’avez même pas besoin de joindre un devis de réparation dans l’immédiat. L’essentiel est de notifier l’existence de l’impact dans les délais légaux. Les documents complémentaires viendront ensuite, quand vous prendrez rendez-vous avec un réparateur agréé.

Ce qui se passe après votre déclaration
Une fois votre déclaration effectuée, votre assureur accuse réception et examine votre dossier. Si vous avez bien souscrit la garantie bris de glace et que l’impact entre dans le cadre de votre contrat, la suite est généralement fluide comme de l’huile.
Votre compagnie va probablement vous orienter vers son réseau de réparateurs agréés. Ces professionnels du vitrage automobile ont l’habitude de gérer directement les dossiers avec les assurances. Concrètement, vous n’aurez pas à avancer les frais de réparation, hormis la franchise éventuelle.
Et justement, parlons franchise. Bonne nouvelle : pour la simple réparation d’un impact (par injection de résine), la plupart des contrats d’assurance ne prévoient aucune franchise à votre charge. Zéro euro sorti de votre poche. En revanche, si l’impact nécessite un remplacement complet du pare-brise, là oui, vous devrez probablement vous acquitter de la franchise prévue dans votre contrat, qui oscille généralement entre 50 et 400 euros selon les assureurs.
La réparation d’un simple impact prend environ trente minutes chez un professionnel. Le technicien nettoie minutieusement l’impact, injecte une résine spéciale qui comble le vide et durcit sous une lampe UV, puis polit la surface. Le tour est joué, et votre pare-brise retrouve presque toute sa résistance initiale.
Les avantages concrets de déclarer rapidement
Maintenant que nous avons posé le cadre, voyons pourquoi cette démarche joue vraiment en votre faveur :
- Vous évitez un remplacement coûteux : un impact réparé à temps coûte une bouchée de pain (souvent pris en charge intégralement). Un pare-brise à remplacer, c’est plusieurs centaines d’euros minimum, même avec l’assurance.
- Votre dossier reste propre : déclarer rapidement montre votre bonne foi. Si l’impact se transforme en fissure quelques semaines plus tard et que vous n’avez rien déclaré initialement, l’assureur pourrait contester la prise en charge en arguant que le dommage existait déjà.
- Vous préservez votre sécurité : faire réparer l’impact rapidement limite les risques d’aggravation pendant que vous conduisez. Un pare-brise qui éclate en pleine circulation, ce n’est vraiment pas ce qu’on souhaite.
- Pas d’impact sur votre bonus-malus : contrairement à d’autres sinistres automobiles, le bris de glace n’affecte généralement pas votre coefficient bonus-malus, à condition qu’il soit isolé et que votre responsabilité ne soit pas engagée dans un accident.
- Une vraie tranquillité d’esprit : une fois la déclaration faite et l’impact réparé, vous reprenez la route sereinement sans vous demander si cette petite trace va vous causer des soucis plus tard.
Les situations où l’impact devient plus complexe
Tous les impacts ne se valent pas, et certaines circonstances méritent une attention particulière. Si votre impact résulte d’un acte de vandalisme manifeste (quelqu’un a volontairement lancé un projectile sur votre voiture), vous devrez également déposer plainte au commissariat dans les 48 heures. Le récépissé du dépôt de plainte sera alors joint à votre déclaration d’assurance.
De même, si l’impact s’accompagne d’une tentative d’effraction ou de vol, ce n’est plus la garantie bris de glace qui entre en jeu, mais plutôt votre garantie vol. Les démarches changent légèrement et le délai de déclaration peut être ramené à deux jours ouvrés.
Concernant la taille et l’emplacement de l’impact, tous ne sont pas réparables par simple injection de résine. Un impact est généralement considéré comme réparable s’il répond à ces critères :
- Taille inférieure à une pièce de 2 euros (environ 2 centimètres de diamètre)
- Situé hors du champ de vision direct du conducteur (en gros, pas juste devant vos yeux)
- À plus de 4 centimètres du bord du pare-brise
Si votre impact dépasse ces seuils, ou s’il présente déjà des fissures rayonnantes, le remplacement complet du pare-brise sera probablement nécessaire. D’où l’intérêt d’agir vite, avant que l’impact modeste ne devienne un chantier.
Les idées reçues qui ont la vie dure
Démystifions quelques croyances populaires qui circulent dans les discussions de comptoir ou sur les forums automobiles :
« Un petit impact sans fissure, ce n’est pas un vrai sinistre » – Faux. Juridiquement, dès qu’un dommage touche les éléments vitrés de votre véhicule et qu’il peut donner lieu à une réparation couverte par votre contrat, c’est bel et bien un sinistre à déclarer.
« Si je déclare, ma prime va augmenter » – Généralement faux. Le bris de glace isolé n’impacte pas votre bonus-malus dans la très grande majorité des contrats. Votre cotisation ne devrait pas grimper suite à une déclaration d’impact unique. Attention toutefois si vous multipliez les sinistres bris de glace dans l’année : certains assureurs peuvent alors décider de revoir vos conditions tarifaires ou même résilier le contrat.
« Mon assureur va refuser de me couvrir pour un si petit dommage » – Faux. Si vous avez souscrit la garantie bris de glace et que votre impact entre dans le cadre contractuel, l’assureur doit honorer sa garantie. C’est exactement pour ce type de situation que vous payez cette couverture.
« Je peux attendre de voir si ça s’aggrave avant de déclarer » – Mauvaise idée. Si l’impact se transforme en fissure et que vous le déclarez seulement à ce moment-là, l’assureur pourrait légitimement questionner la date réelle du sinistre initial. Vous vous compliquez la vie inutilement.
Quand peut-on envisager de ne pas déclarer ?
Soyons honnêtes : dans certaines situations très spécifiques, vous pourriez techniquement choisir de ne pas déclarer immédiatement. Par exemple, si vous n’avez pas souscrit de garantie bris de glace (ce qui est possible avec les formules au tiers basiques), la déclaration n’aura aucun effet puisque vous n’êtes de toute façon pas couvert.
De même, si l’impact est vraiment microscopique, invisible à plus de deux mètres, et que vous décidez de ne pas le réparer du tout en assumant le risque d’aggravation, vous pourriez faire l’impasse sur la déclaration. Mais franchement, pourquoi prendre ce pari alors que la réparation est souvent gratuite avec votre assurance ?
Autre cas de figure : vous êtes en fin de contrat et comptez changer d’assureur dans quelques semaines. Vous pourriez être tenté d’attendre votre nouveau contrat pour déclarer. Attention, c’est risqué juridiquement et peut être considéré comme une tentative de fraude à l’assurance si les dates ne collent pas.
En réalité, les situations où il est vraiment judicieux de ne pas déclarer sont extrêmement rares. La règle d’or reste : dans le doute, déclarez. Vous aurez toujours le choix de ne pas donner suite à la réparation si vous changez d’avis, mais au moins votre déclaration sera faite dans les temps.
Déclarer l’impact avant qu’il ne coûte un pare-brise
Au final, la question de départ « Faut-il déclarer un impact pare-brise sans fissure ? » appelle une réponse claire : oui, absolument. Non seulement c’est votre obligation légale si vous avez une garantie bris de glace, mais c’est surtout dans votre intérêt bien compris.
Déclarer rapidement un simple impact vous permet de le faire réparer gratuitement (ou presque) avant qu’il ne devienne un problème majeur nécessitant le remplacement complet du pare-brise. C’est aussi vous épargner le stress de rouler avec un vitrage fragilisé qui peut lâcher à tout moment, surtout en hiver avec les changements brusques de température.
Les démarches sont aujourd’hui tellement simplifiées qu’il serait dommage de s’en priver. Quelques clics sur votre smartphone, un appel de cinq minutes, et c’est réglé. Votre assureur s’occupe du reste, et vous repartez avec un pare-brise comme neuf.
Alors la prochaine fois qu’un petit caillou fait sa danse sur votre pare-brise, ne tergiversez pas. Prenez deux minutes pour déclarer l’impact, puis filez chez un réparateur agréé. Votre pare-brise vous remerciera, votre assureur aussi, et surtout, vous roulerez l’esprit tranquille en sachant que vous avez géré la situation comme un chef.
Après tout, prendre soin de sa voiture et respecter ses obligations d’assuré, ce n’est pas si compliqué quand on sait comment s’y prendre. Et franchement, entre nous, autant profiter des garanties pour lesquelles on paie, non ?